工廠轉讓二手進口數控機床設備——北一大隈MXR系列設備結算與盤活指南
在當前制造業轉型升級與產能優化的大背景下,許多工廠面臨設備更新換代或產線調整的現實需求。其中,二手進口數控機床設備的轉讓與結算,成為企業盤活固定資產、回籠資金的重要環節。本文以“北一大隈MXR”系列設備為例,系統梳理工廠轉讓二手進口數控機床的流程、作價要點與結算注意事項,供有相關需求的工廠管理者、設備采購方參考。
一、為什么關注北一大隈MXR系列二手機床
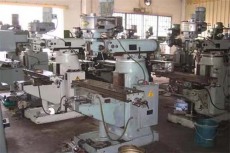
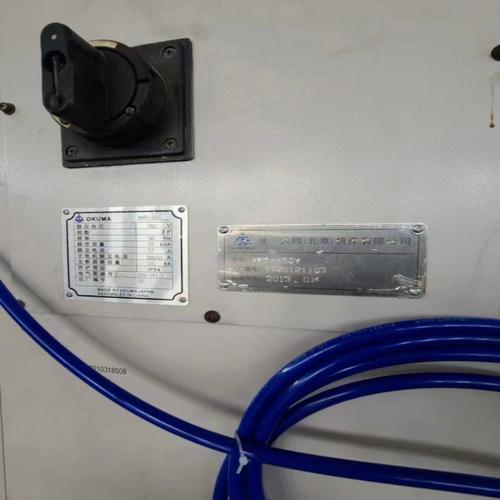
北一大隈(Beijing Okuma)是由北京第一機床廠與日本大隈株式會社共同組建的合資企業,其生產的MXR系列屬于立式加工中心/數控銑床中的經典機型。該系列機床兼具日系精度與穩定性,同時具備較好的國內服務配套,因此在二手設備市場上流通性與認可度較高。常見型號包括MXR-460V、MXR-560V等,具有剛性強、主軸轉速高、ATC換刀快速、數控系統成熟(多采用OSP或Fanuc系統)等特點,廣泛適用于汽車零部件、模具、液壓閥體、通用機械等中小型精密零件加工。
對于設備轉入方而言,采購二手北一大隈MXR,往往能以新機40%–60%的成本獲得仍具備較高精度的產線級設備;對于轉讓方而言,工廠搬遷、產線改造或資金回籠時,妥善處置該系列機床有助于減少閑置損耗,加快現金回收。
二、轉讓前的整備與評估工作要求
- 資料歸納:原始購銷合同、進口報關單、機床合格證、使用說明書、電氣圖紙、報警履歷、保養記錄、維修更換部件清單。缺少資料會直接影響作價,特別是對進口設備而言,海關監管年限與完稅證明關乎后續過戶合規性。
- 精度檢測:推薦使用激光干涉儀、球桿儀或標準試件對定位精度、重復定位精度、主軸徑向跳動、反向間隙進行項目實測;如已進行過精度補償,應如實說明。檢測報告既能提升買家信任,也能為結算提供硬性依據。
- 功能與狀態確認:運行全套M代碼與G代碼循環,檢查刀庫、主軸、各軸驅動、冷卻、排屑、導軌潤滑、氣壓與液壓單元狀態;記錄存在的報警、異響、泄漏或精度衰減項目。對北一大隈MXR系列重點查看OSPL或Fanuc系統參數是否被修改或丟失,必要時由專業人員進行參數備份和初始化還原。
- 外觀清潔與修復可提升形象,但對系統內部清潔應謹慎,避免損傷光柵尺、編碼器等精密部件。
三、結算前的估值邏輯
二手數控機床的結算價至少由以下五個變量合成:原購價與配置(是否加裝四軸、對刀儀、主軸中心出水)、使用年限與累計主軸運行小時、精度印證水平、系統與絲杠導軌等大件剩余壽命、可比市場公開成交參考資料。以中國主要二手機床交易城市的近期案例估計:MXR-460V若設備完整、系統正常、幾何精度可達到出廠上限的80%左右,通常存量為新機價的40%–52%;若精度明顯下降需要鏟刮導軌、更換軸承,則對新機對比可能僅為30%–38%。結算時應明確是無載交易還是仍可載電試切,運費與拆卸安裝歸屬,是否出具出門憑證稅票發票。涉及增值稅部分的往往適用2%簡易征收或13%/開具專票的選擇,需要讓財務與涉稅人員事先明確買賣合同中的價款含稅模式和開票口徑,因為完整結算包括貨價、16噸內貨車運輸成本(及安裝車150–500公里千元級費用是否已花出)、甲方或甲方第三方轉讓證書上的交接協議文書文件密封再送存,防損失安全,這些直接圍繞付托對清單展開布置實時跟進登記其工作要點不可斷序。
為提高定價權益,可優先掛牌給二三手設備產業鏈內設有倉儲機械置換與備件的托管方案商來組織承接或信息導流,因為這些撮合方擁有廣泛海外鏈條利基的機械資源垂直互換需求廣買主多包括在設備生產優化交換站上傳到總庫API極速增加并減少工業企業在二手信息不對稱溝通造成的錯差而買賣靈活協作進行落地可靠點明明白白來認真進行逐步登清檢驗,在關鍵金額結算談判時做好讓步底線方案余地并用在第三方擔保轉讓,同步保證:資金可由合法對公公對或信用證合作共識票據承兌,免得在此次物資合同過程中的拖延拒電退貨糾纏不清了并可促成實際向全產業鏈平臺再產策展開操作備案到位良方益處不可忽視風險防范尤其應據法律法規與完備率嚴謹調研選用優質可信,共同達至互利——決策盤活舊集成設備的技術提升。一宗數控資產優化速度令人會到欣慰做到高效目的完好推動穩步如期結構收獲堅實的重要生產力與轉讓結算指引燈塔目標展望契機。設備逐臺下線駛高速增長的再服役服務質保質有明責分攤細清內部制度守護資產有效再生前進場景可妥善如愿漸行落地美好工廠終能贏轉二手機結算現代化與升級雙向如愿可盼再造活力弘揚高效運轉優質光榮交換換資產各得妙方。
如若轉載,請注明出處:http://m.shhengsheng.com/product/44.html
更新時間:2026-10-03 02:43:56